

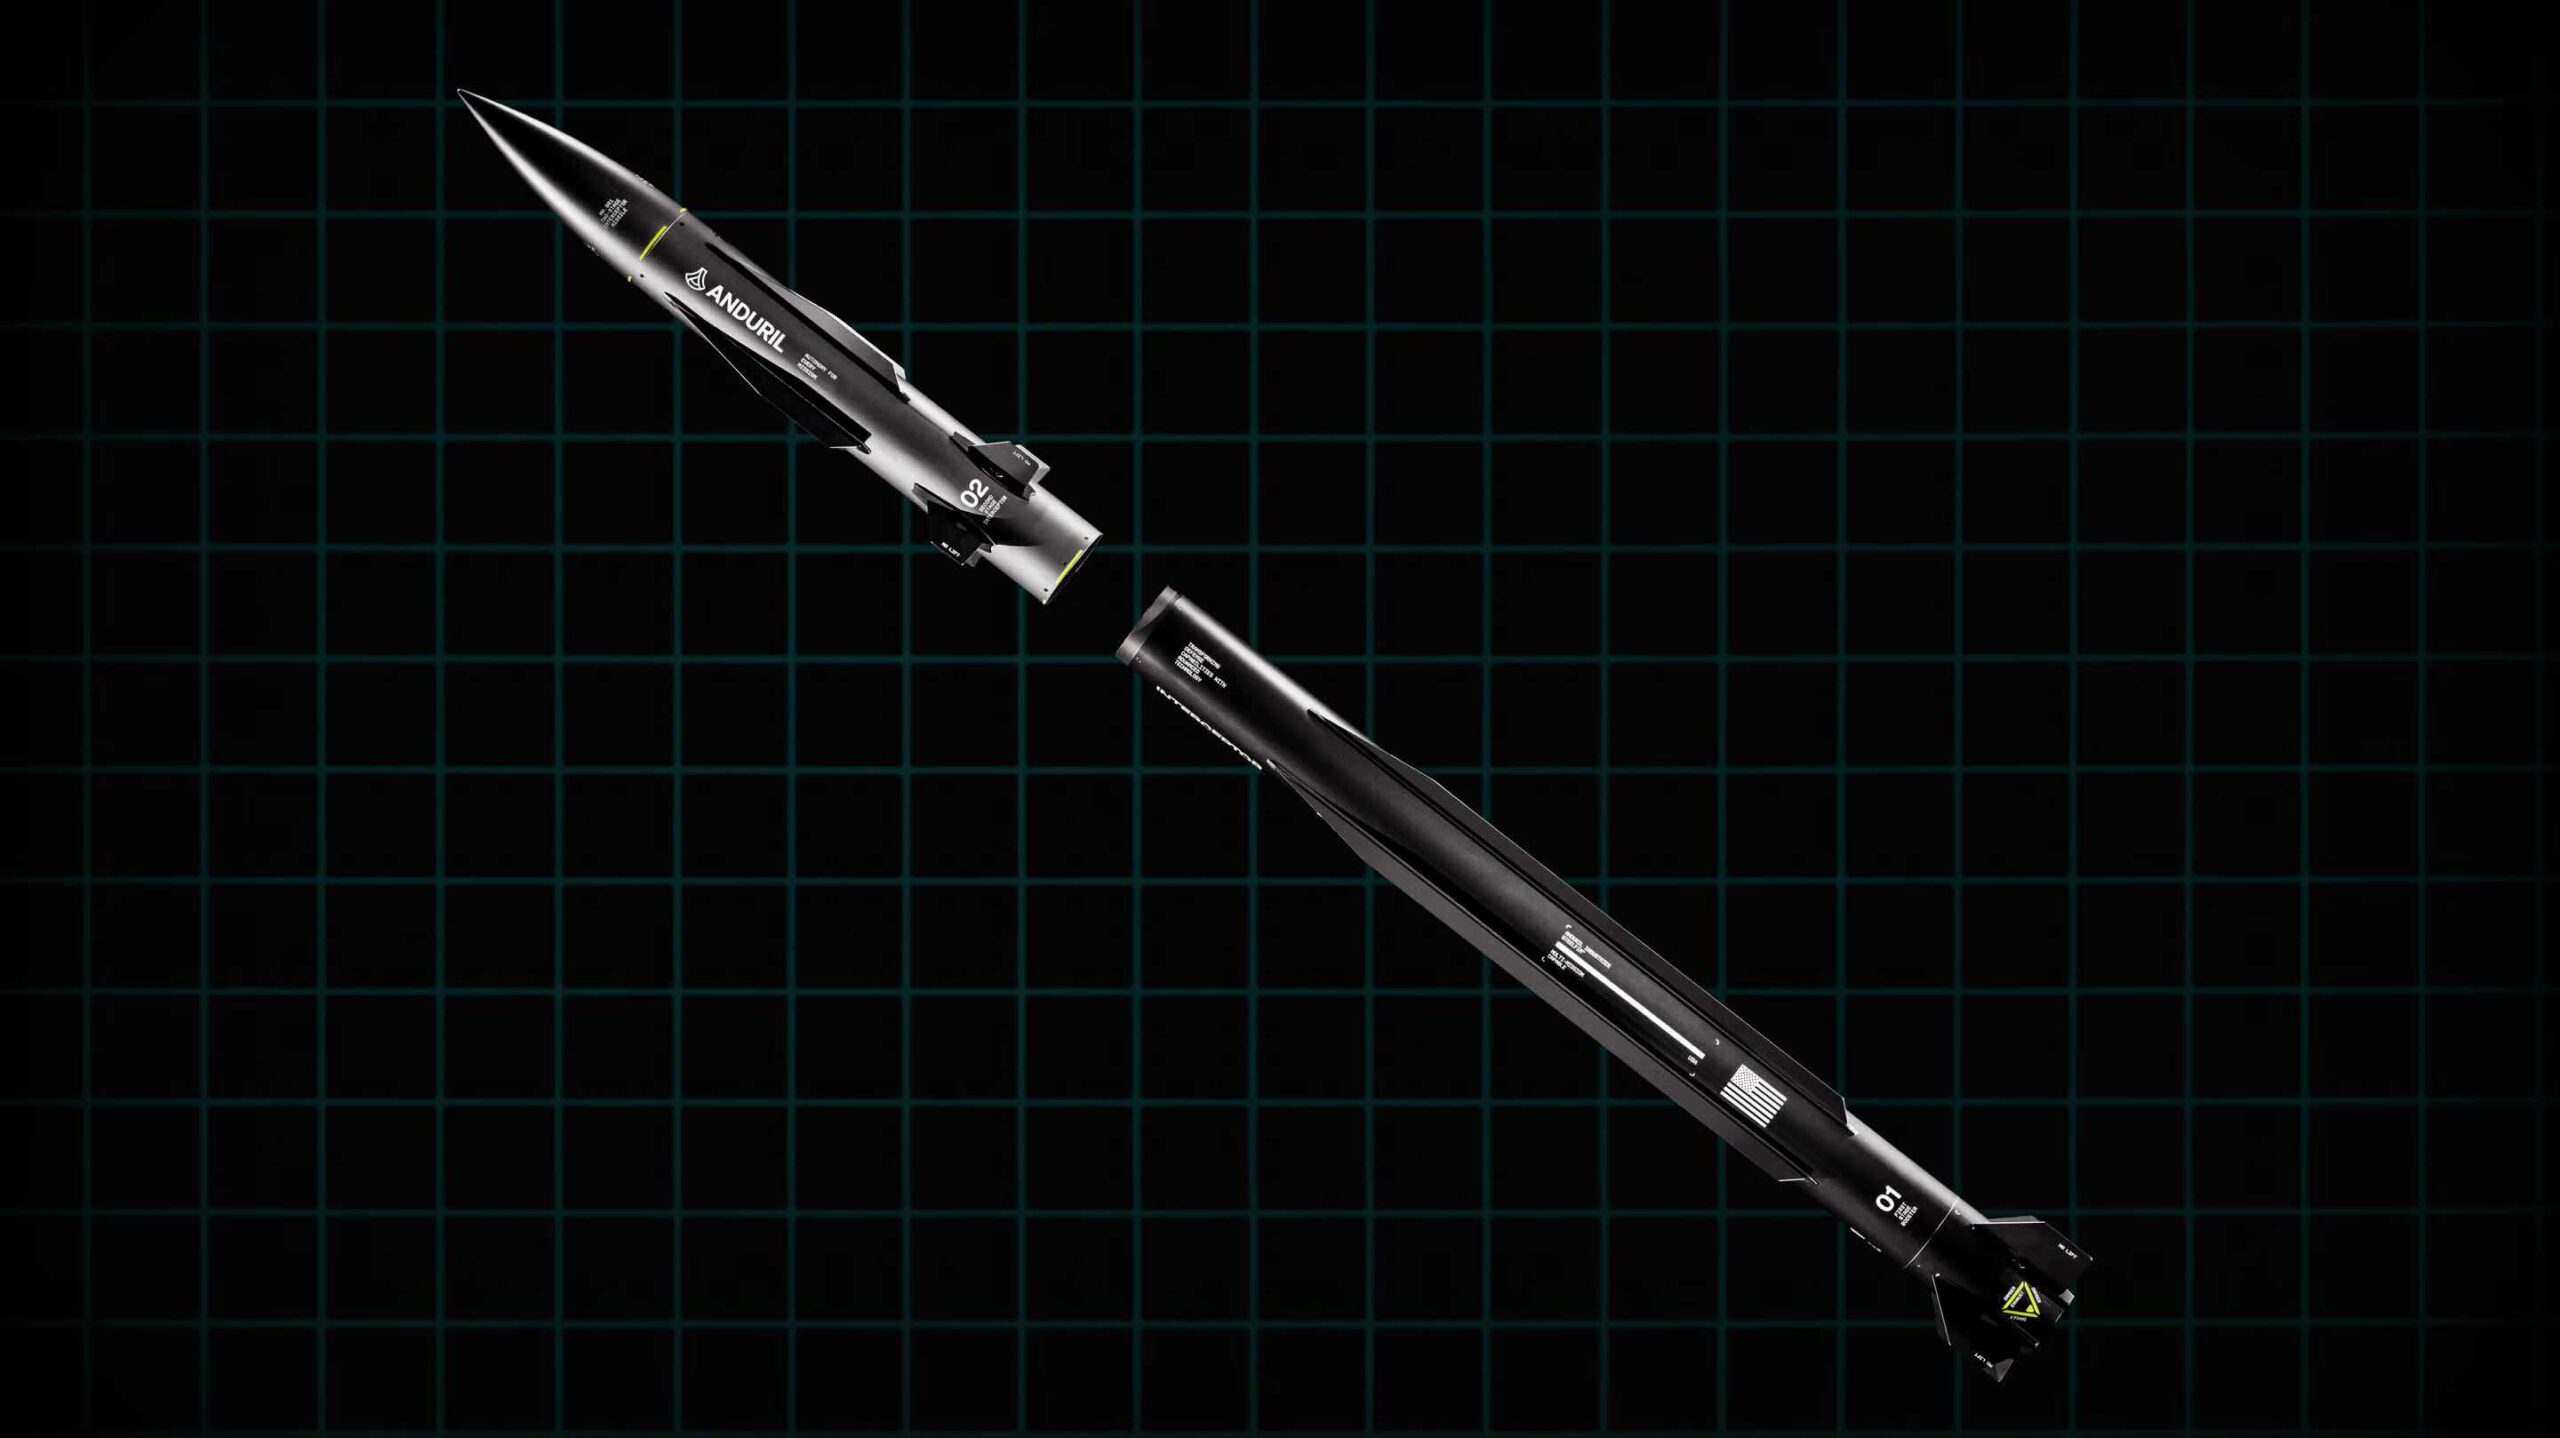
【軍傳媒/軍事科技】2026年10月12日,以軟體與自主武器起家的國防科技新創Anduril,發表了一款名為「Steelfin」的地對空攔截飛彈家族,並對整個產業撂下一句狠話:「今天的飛彈防禦模式無法規模化。」它宣稱,Steelfin能以不到一半的價格,做到洛克希德馬丁PAC-3愛國者攔截彈約八成的能力。這番話直指傳統飛彈防禦的軟肋:攔截彈太貴、產量太少。不過目前Steelfin連一次飛行攔截測試都還沒做過、沒有公布單價、也還沒有公開的訂單。這究竟是一場真正的破壞式創新,亦或只是一場漂亮的吹噓發表會?
Steelfin是什麼,憑什麼挑戰PAC-3
Steelfin不是單一型號的攔截彈,而是一個「模組化家族」。它採兩節設計,下方是可換裝不同固體火箭發動機的助推器,上方是終端攔截彈;整個家族共用同一套彈體、航電、軟體與介面,差別只在助推器尺寸與尋標器不同,這套設計的精髓,是契合到既有的體系中。Anduril公司強調,Steelfin可以直接套用愛國者的發射車、海軍的Mk 41垂直發射系統(VLS),並與神盾(Aegis)及陸軍的整合作戰指揮系統(IBCS)連結,不再添加部隊的後勤負擔。挑戰PAC-3的版本號稱能用不到一半成本達到約八成能力,高階版則定位在PAC-3與THAAD(終端高空防禦飛彈)之間、宣稱以THAAD一小部分的成本完成同等任務,低階的反無人機版更喊出只要三分之一的價格,不過沒有實彈測試數據,飛行測試還要等到2027年才開始。
Anduril的「商用化」思維
Steelfin真正的看點,是它背後那套與傳統軍火商截然不同的商業模式。傳統巨頭多靠「成本加成」合約:政府按工時加材料加利潤百分比付錢,廠商沒有太大的降價誘因。Anduril反其道而行,用自有資金先把產品開發出來、再以固定價格出售,開發失敗自己吞、省下的效率自己賺。它主打軟體定義、以近九成的商規現貨零件大量生產,並在俄亥俄州砸下十億美元建造名為Arsenal-1的超大型工廠,宣稱產品能在十二到十八個月進場,而非傳統採購動輒五到七年。更關鍵的是,Anduril幾年前併購了固體火箭發動機新創Adranos公司,正是這筆收購,撐起了Steelfin兩節推進的基礎。短短幾年間,Anduril公司的估值已衝上六百多億美元、年營收翻倍成長,背後是一整批資本與矽谷對「國防科技新創」的熱錢追捧。這套模式Anduril早已在其他產品上演練過:可重複使用的攔截無人機Roadrunner、主打低價的巡弋飛彈Barracuda,都是同一套「商規零件、大量量產」邏輯的產物,Steelfin只是把它推進到技術門檻更高的飛彈防禦領域。
傳統巨頭的困境,與它們的反擊
一枚愛國者PAC-3 MSE攔截彈單價約四百萬到五百多萬美元,洛克希德馬丁2025年全年也不過交付六百多枚,雖然已規劃在七年內把年產拉到兩千枚,交期仍長。中東戰場上伊朗用造價僅三、五萬美元的Shahed自殺無人機成群來襲,迫使美軍用上百萬美元的飛彈去攔幾萬美元的目標,這不划算的交易迫使傳統軍火巨頭必須解決。洛克希德馬丁推出成本只有MSE一半的低價版PAC-3 ACE,美國陸軍已公開徵求單價低於一百萬美元的愛國者相容攔截彈,雷神也有渦噴動力的低成本反無人機攔截器Coyote。換句話說,全世界的軍工產業都走向可負擔的大量生產的道路,整個產業被迫共同轉向。
金穹:新創的舞台,還是成本的無底洞
美國總統川普2025年推動的全國飛彈防禦盾構想,官方喊出約一千七百五十億美元、任內完成「金穹」(Golden Dome)防禦系統;但美國國會預算處(CBO)估計,光是其中的太空攔截層,二十年就可能燒掉逾一兆美元,需要數千枚在軌攔截器。這樣一個要大量飛彈、且要財政可負擔的巨型計畫,天然就是國防科技新創的舞台。不過目前Steelfin本身並沒有被正式列為金穹的採購項目,但它主打的低成本、可大量生產的分層防禦,與金穹在地面與末端層的需求高度契合。
懷疑論:飛彈防禦特別難被顛覆
當全世界都在追求低成本時,前美國海軍水面作戰軍官、現任智庫研究員的潘特(Jonathan Panter)就提醒「便宜不一定更好,甚至不一定真的更便宜」。他指出,廉價硬體唯有被大量消耗、不斷補充才賺得到錢,而那需要「一場災難性的世界大戰」;新創真正的獲利,恐怕還是來自像Lattice這類戰場管理軟體的長期授權與鎖定。他甚至預言,這批新創最後還是會整併成六、七家新的巨頭。更根本的是,飛彈防禦這個領域,本就比無人機難被「商用化」顛覆。攔截高速的彈道飛彈與巡弋飛彈是極端的工程難題,容錯率趨近於零,一次漏接的後果極其嚴重,不像可以用低價無人機以量取勝必須靠大量昂貴的實彈測試慢慢累積可靠度;而攔截彈只是末端,真正難的是感測器、指管與射手串起來的那條殺傷鏈,這恰恰是傳統巨頭深耕數十年的壁壘,連Anduril自己都承認從沒量產過地對空飛彈、要到2027年才飛測,正說明了這道門檻之高。
對台灣的啟示
Steelfin代表的趨勢沒有錯,在廉價飛彈與無人機飽和攻擊的年代,飛彈防禦勢必要走向「可負擔的大量、分層負責」,這一點新創與巨頭公司都認同,但飛彈防禦的技術門檻與驗證成本,使它的改朝換代遠比無人機領域緩慢。對台灣來說,面對中國數以千計的飛彈與成群的無人機,台灣同樣卡在「攔截彈太貴、數量不夠」的成本交換陷阱裡,一枚愛國者對上一架廉價無人機,是接近百比一的賠本生意。中科院已著手研發低成本攔截彈、無人機國家隊也朝年產十八萬架邁進,方向是對的;但更該警惕的是,金穹、烏克蘭與北約正同時搶奪有限的攔截彈與雷達產線,恐怕會把台灣的軍購交期一再往後擠,且川普政府的親中親餓態度將更雪上加霜。台灣不應盲信全部都便宜的新創神話,而是應該注重「高低搭配」加上「本土可持續量產」的重要元素,把昂貴的攔截彈留給最具威脅的高價值彈道飛彈,用自己造得出、補得上的廉價手段去填滿其他攔截所需。烏克蘭現在的經驗告訴我們,能不能在戰時持續補充,遠比單一攔截彈的帳面價格,更能決定一面防禦之盾撐不撐得住。