

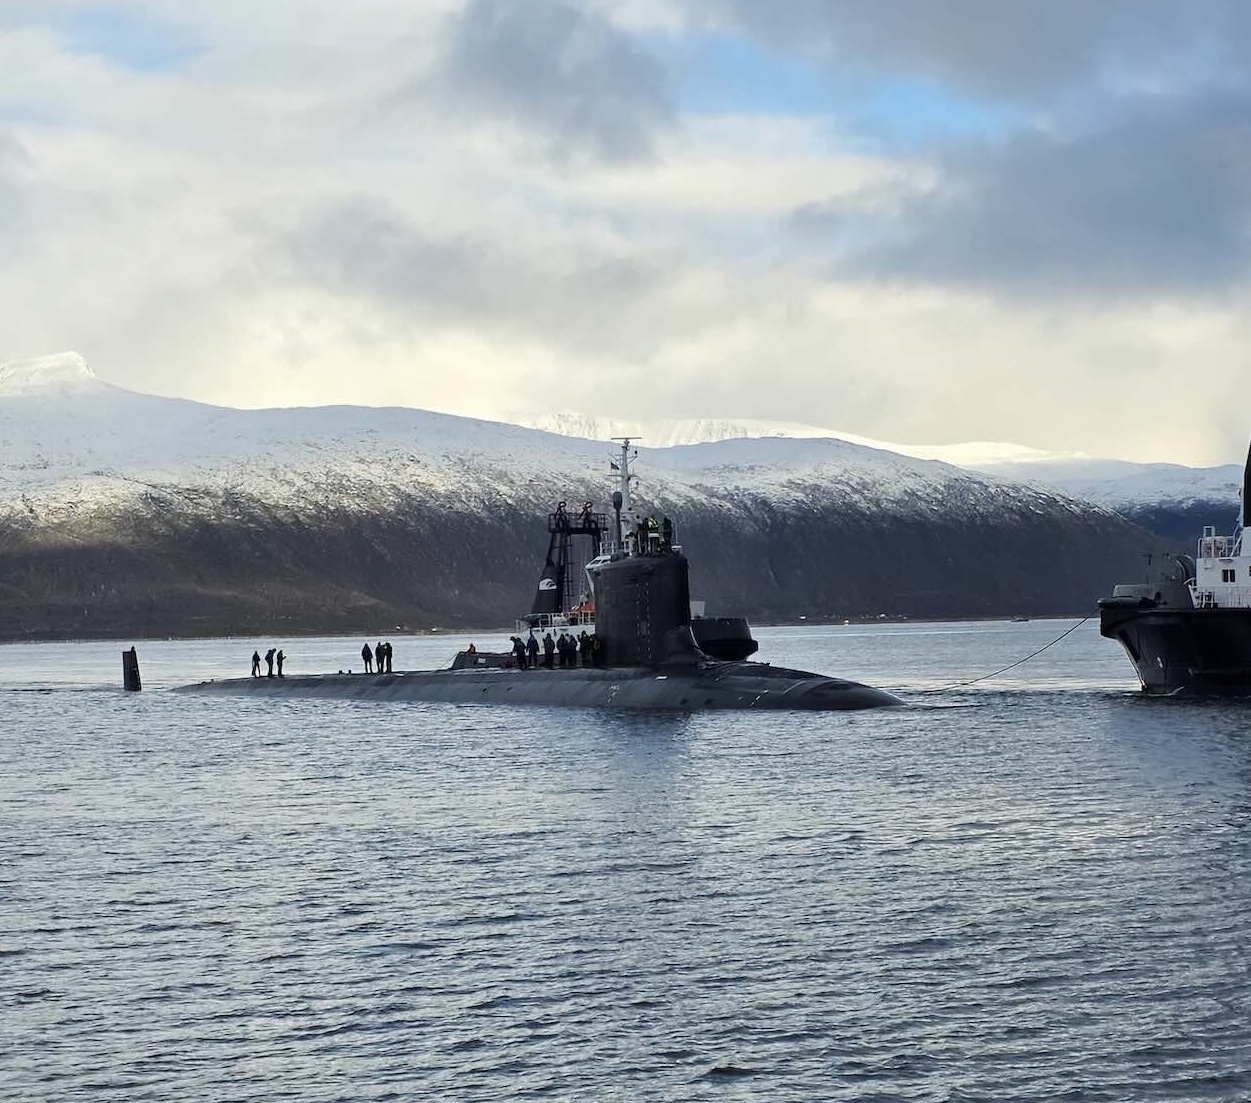
【軍傳媒/國際軍事新聞】2026年10月,兩則乍看毫不相干的造船新聞在同一週登場。一是德國軍工龍頭萊茵金屬(Rheinmetall)聯手瑞士航運巨頭地中海航運(MSC),以約一億三千八百萬歐元標得羅馬尼亞黑海岸的曼加利亞(Mangalia)船廠,要打造一座軍民兩用的造船基地;二是美國國防科技新創安杜里爾(Anduril)宣布投入三十七億美元私人資本,在馬里蘭州巴爾的摩郡的 Tradepoint Atlantic 園區,興建名為「Arsenal 2」的新式潛艦廠,為美軍的維吉尼亞級潛艦增添產能。一在歐洲、一在美國,一個靠軍商跨界、一個靠新創資本,背後卻是同一股席捲全球的浪潮:各國正拚了命,要把流失已久的「造艦產能」找回來。
軍民跨界與新創資本
曼加利亞案是「軍工產業+商業航運」的跨界組合,萊茵金屬透過2025年9月收購德國呂森集團的軍用造船部門NVL(旗下含布洛姆-福斯等四家船廠)跨入造艦,再拉上全球最大的貨櫃航運商MSC合資,把黑海這座歐洲老牌大廠劃分成軍用與民用區段並行運作。初期訂單是為羅馬尼亞海軍建造兩艘96公尺的近海巡邏艦(OPV)與兩艘43公尺的潛水支援船,並要當成東南歐進一步軍用造船的樞紐。安杜里爾(Anduril)的Arsenal 2船廠走的則是另一條路,由科技新創安杜里爾用三十七億美元私人資本,在巴爾的摩郡的鋼鐵廠舊址興建一座「軟體定義」的現代化船廠,計畫2030年投產,先造維吉尼亞級潛艦的精密構件與艏艉的「超級模組」,再運往通用動力電船與紐波特紐斯兩大船廠做總組裝。美國海軍另給了最高二十九億美元、以實際產出為付款依據的合約,等於以民間資本為老舊的潛艦工業基礎注入新產能。一個把軍商訂單湊在一起攤平波動,一個把矽谷式的自動化與軟體帶進造船,兩者都在設法繞過傳統船廠「擴產慢、交期長、技工荒」的老毛病。

為什麼全世界突然都在造船?
2023年一份外洩的美國海軍情報辦公室(ONI)簡報估計,中國的造船產能約為美國的兩百倍以上(確切比值約232倍)。這個數字是以商船噸位計的「產能」而非實際軍艦產出。中國2024年商船完工量佔全球約55.7%、新接訂單更高達74%,而美國的商船造船佔比已從1970年代的約5%跌到如今不到1%。美國智庫更以一句話點破落差:「中國最大國有船商光是2024一年所造的商船噸位,就比整個美國造船業二戰後迄今的總和還多」。艦隊數量上,解放軍海軍已超過370艘、超越美國海軍的約290艘;儘管美方在大型艦、航艦與核潛艦的總噸位與單艦戰力仍領先,但那道產能的鴻溝才是真正讓華府坐立難安的原因。美國自家的維吉尼亞級潛艦,目標年產兩艘,實際卻卡在約一點二艘,政府問責署(GAO)更點名船廠空間不足、設施老化、技術勞動力短缺是延宕的病根。
美國的行政命令、法案與「借船出海」政策
面對這道鴻溝,美國近兩年動作頻頻。2025年川普簽署「恢復美國海事主導地位」行政命令,設立白宮造船辦公室,命令文本甚至直接承認「中國造全球約一半商船、美國僅約百分之一」;國會則推動「SHIPS for America Act」,目標重建一支250艘的美國籍商船隊。更務實的一招,是把盟友的造船產能納進自己的工業基礎。韓國端出規模高達一千五百億美元的「讓美國造船再次偉大」(MASGA)計畫,韓華集團更已收購美國費城造船廠、追加五十億美元投資,並競逐承接美軍艦艇的維修。這股壓力還來自美英澳三方安全夥伴(AUKUS)的承諾:美國既要滿足自身需求、又要售澳維吉尼亞級潛艦,等於把本就吃緊的潛艦產能再往上逼。安杜里爾的Arsenal-2,正是在這個背景下,以民間資本幫國家補上產能缺口的解決方法。

歐亞的整併、擴產與「向東擴張」
同樣的焦慮,也在歐亞各地化為行動。在歐洲,俄烏戰爭後的國防重整外溢到造船:萊茵金屬以收購NVL一舉跨入海軍造船,德國加碼F126、F127巡防艦與212CD型潛艦,波蘭的「虎鯨」潛艦計畫選定瑞典紳寶(Saab)的A26。法國海軍高層甚至公開批評「歐洲船廠太多、太分散」,呼籲整併以求規模。萊茵金屬在立陶宛、拉脫維亞、保加利亞、匈牙利到烏克蘭一連串設廠,再加上這次拿下黑海的曼加利亞,構成歐洲軍工沿著北約東翼「向東擴張」的清晰軌跡。在亞洲,日本一面量產最上級巡防艦,一面以約六十五億美元、十一艘的規模拿下澳洲訂單,寫下日本史上最大軍備出口、韓國推進次世代神盾艦KDDX並藉MASGA深化對美合作、印度有五十艘艦艇同時在建、澳洲則與安杜里爾合作量產「幽靈鯊」超大型無人潛航器。從有人主力艦到無人載具,一張橫跨歐亞的造艦網正在鋪開。
為何「造艦產能」成了戰略資產
這些動作背後其實是幾條共同的邏輯:
第一是大國競爭下的嚇阻觀轉變:有智庫直言,對中嚇阻「取決的不是水面上有多少艘船,而是能不能在戰火下替換、修復與再生艦艇」,沒有工業產能撐腰,拒止就只是嘴上說說,再生能力本身就是一種嚇阻。
第二是俄烏與紅海戰場帶來的庫存彈艙深度焦慮:美軍一個航艦打擊群在紅海九個月就打掉七百多件高價精準彈藥,高強度衝突會快速消耗艦艇、彈藥與維修能量,平時的產能等於戰時的持久力。
第三是商船隊與海權的連動:中國靠龐大的商業造船把產能轉為軍艦儲備,約四分之三的商船還賣給外國買家、等於用全球訂單反哺自家海軍工業。反觀美國遠洋商船隊僅剩約80艘,對比中國的5,500艘,差距觸目驚心。
第四則是無人艦艇的崛起:烏克蘭用每艘僅數萬美元的無人艇就逼退俄國黑海艦隊,「幽靈鯊」與Arsenal 2所代表的,正是一條「可快速量產、可消耗」的新路線,與昂貴的載人主力艦形成高低搭配。歸根結柢,各國重新發現:造船不只是和平時期的產業競爭力,更是戰時能不能撐得久的戰略縱深。
對台灣的意涵:雙重落後與不對稱解方
這股浪潮對台灣的意義格外複雜。台灣面對的是一道幾乎無法以同質方式弭平的存量差距:中國單一船廠的產能就超過全美,台灣更不可能在主力艦的噸位上硬碰硬。偏偏台灣自身的國艦國造也不順遂:潛艦國造的首艘「海鯤軍」雖已下水、進入海試,卻因魚雷整合等問題一再延誤、交艦跳票並遭罰,顯示高階作戰艦的「總裝與整合」正是目前台灣最難跨越的門檻。這也是為何「分散、快速、可消耗、無人化」的不對稱路線,會成為美台智庫的主流建議,因為台灣就仍不具備製造先進作戰艦艇的能力。新美國安全中心(CNAS)的「地獄景象」構想,主張台灣大量採購廉價無人機與無人艇、以數量消耗來犯的解放軍。真正值得台灣把握的,是在各國刻意建立「非紅供應鏈」的此刻,以自身在精密機械、電子與無人艇硬體的實力,切入零組件與次系統的環節,而不要妄圖全部承包。但全球同時擴產會推升關鍵鋼材、焊接人力與潛艦次系統的搶奪,台灣後續艦已出現缺料延誤的徵兆,且高雄、基隆的集中式大廠在衝突初期就是解放軍的首要目標,戰時存活率低,再加上政治敏感,台灣要擠進美日韓的維修與共同生產核心圈,門檻也高於日韓,因此並不是日韓能、台灣也能。

結語
從黑海岸的曼加利亞,到巴爾的摩郡的Arsenal 2,這一波全球造艦熱潮的本質,是「把產能重新當成嚇阻」的回歸。各國等於集體承認未來的戰爭很可能會朝向持久戰延續,勝負不只看開戰那天,更看誰能快速補足耗損裝備及武器。對台灣而言,這場競賽最該記取的,不是一位盲目仍抱存大海軍思想,跟著解放軍去比軍艦噸位,而是認清自己既無法在現有數量上追趕、集中大廠又易遭首擊的現實,轉而把資源押在分散部署、可消耗的無人載具,以及快速再生與維修的韌性上。同時想方設法,把台灣嵌進盟友那張正在成形的非紅造船與供應鏈網絡裡。